מי שרוכב על אופנוע או קטנוע בישראל כמעט תמיד מבוטח בביטוח חובה דרך גוף אחד: המאגר הישראלי לביטוח רכב שיורי, «הפול». לפי הדוח התקופתי של הפול לשנת 2024, «לקוחות המאגר הינם רוב בעלי האופנועים בישראל». בסוף 2024 ביטח הפול 130,512 אופנועים. הדוח מראה גם עד כמה הענף הזה מפסיד: על כל שקל של פרמיה שהורווחה בביטוח האופנועים הוציא הפול כ־1.58 ש״ח על תביעות, עתודות והוצאות.
ריכזנו כאן את הנתונים העיקריים מהדוח, שהוגש לפי דין ומבוקר על ידי רואי חשבון, וניסינו להסביר מה הם אומרים על נפגעי תאונות שמעורבים בהן אופנועים, על המבוטחים ועל שוק ביטוח החובה כולו. כל המספרים לקוחים מהדוח עצמו. חישובי היחסים הם עיבוד שלנו.
מה זה הפול ולמה הוא קיים
פקודת ביטוח רכב מנועי מחייבת כל מי שמשתמש ברכב מנועי להחזיק בפוליסת ביטוח חובה. הפול הוקם כדי שגם בעל רכב שאף חברת ביטוח לא מוכנה לבטח יוכל לקנות פוליסה. הוא אינו חברת ביטוח רגילה, אלא ביטוח משותף של כל החברות שפועלות בענף. לפי הדוח, ב־2024 פעלו בענף 14 חברות ביטוח, והתוצאות של המאגר, כולל ההפסדים, מתחלקות ביניהן לפי חלקה של כל אחת בשוק.
בפול מבוטחות שלוש קבוצות: אופנועים, רכב פרטי ומסחרי עד 3.5 טון, ו«כלי רכב אחרים», ברובם נגררים, טרקטורונים ורכבי שטח. על הקבוצה האחרונה כתוב בדוח שחברות הביטוח רואות בה כלי רכב «מסוכנים מטבעם» ולכן «מסרבות בדרך כלל לבטח אותם». את תעריפי הפול לא קובע השוק. הם נקבעים, כלשון הדוח, «בלעדית ע״י רשות שוק ההון ביטוח וחסכון».
382 אלף כלי רכב, ורובם כבר לא אופנועים
בסוף 2024 היו מבוטחים בפול 382,306 כלי רכב: 130,512 אופנועים, 234,074 כלי רכב פרטיים ו־17,720 כלי רכב אחרים. ב־2022 היו מבוטחים בו 321,606 כלי רכב, כלומר הייתה עלייה של כ־19% בשנתיים. כמעט כל הגידול בא מהרכב הפרטי, שעלה מ־176,997 ל־234,074, כ־32% יותר. מספר האופנועים כמעט לא השתנה (128,437 ב־2022, 127,800 ב־2023).
מאגר שנועד לבעלי רכב שאף אחד לא רוצה לבטח מושך אליו עשרות אלפי נהגים «רגילים». הדוח מסביר למה: מאז 2016, במקרים רבים, התעריף בפול לרכב פרטי «הינו נמוך ביחס לתעריף הביטוח בשאר חברות הביטוח, תופעה המנוגדת לתכלית הביטוח השיורי לפי הדין». בדוח גם נכתב שחלק ניכר מהפוליסות לרכב פרטי בפול הן לתקופות קצרות משנה. לכן מספר כלי הרכב לא זהה לחשיפה השנתית. במונחי חשיפה שנתית, ב־2024 היו האופנועים כ־49% ממבוטחי הפול, הרכבים הפרטיים כ־47% וכלי הרכב האחרים כ־4%.
האופנועים: 360 מיליון נכנסו, 570 מיליון יצאו
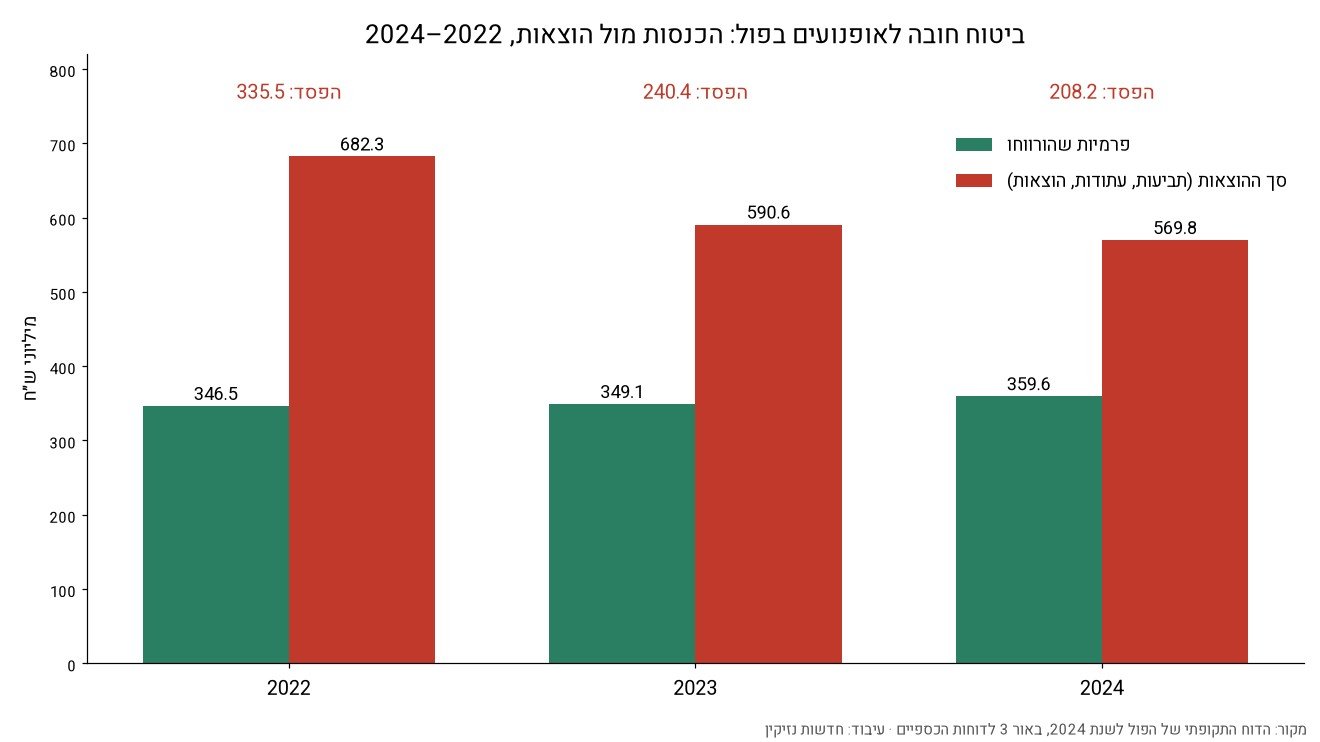
באור 3 לדוחות הכספיים מפרט את הרווח וההפסד לפי סוג רכב. ב־2024 הסתכמו הפרמיות שהורווחו מביטוח אופנועים ב־359.6 מיליון ש״ח. סך ההוצאות בענף, כלומר תשלומים ושינוי בהתחייבויות בגין חוזי ביטוח, עמלות והוצאות הנהלה, הגיע ל־569.8 מיליון ש״ח. ההפסד מביטוח אופנועים היה 208.2 מיליון ש״ח.
זה שיפור לעומת השנים הקודמות. ב־2023 היה ההפסד בענף האופנועים 240.4 מיליון ש״ח, וב־2022 הוא הגיע ל־335.5 מיליון ש״ח, כשההוצאות (682.3 מיליון) היו כמעט פי שניים מהפרמיות (346.5 מיליון). לפי חישוב שלנו, יחס ההוצאות לפרמיות ירד מכ־197% ב־2022 לכ־169% ב־2023 ולכ־158% ב־2024. גם בשנה הטובה מבין השלוש, המאגר הוציא בענף האופנועים יותר משקל וחצי על כל שקל שהרוויח.
אם מחלקים את ההפסד מאופנועים ב־2024 במספר האופנועים המבוטחים, יוצא הפסד של כ־1,595 ש״ח לכל אופנוע בשנה. זה חישוב גס בלבד, כי מספר כלי הרכב אינו זהה לחשיפה השנתית, אבל הוא ממחיש את הפער.
בקבוצה השנייה בבאור, «כלי רכב אחרים», שכוללת גם את הרכב הפרטי, התמונה כמעט מאוזנת: פרמיות שהורווחו של 185.8 מיליון ש״ח, הוצאות של 192.7 מיליון והפסד של 6.4 מיליון ש״ח. ב־2023 נרשם בה אפילו רווח קטן של 6.8 מיליון, שלפי הדוח נבע «ברובו מהתפתחות חיובית של עתודות הביטוח».
מי משלם על ההפסד
סך ההפסד של הפול ב־2024 היה 214.6 מיליון ש״ח, ירידה של כ־8.1% לעומת 233.6 מיליון ב־2023, ושל כ־45% לעומת 389.9 מיליון ב־2022. הדוח מייחס את השיפור בעיקר להעלאת התעריפים שקבעה הממונה מ־1 ביולי 2023. לפי חוזר ביטוח 2023-1-7 התייקר ביטוח האופנועים בפול בממוצע בכ־10%, והרכב הפרטי בכ־22%.
למאגר אין הון מניות ואין לו עודפים, ולכן ההפסד מגולגל לחברות הביטוח. בדוח הכספי נכתב ש־145.3 מיליון ש״ח מההפסד של 2024 «נזקף לחובת חברות הביטוח», והיתרה, 69.3 מיליון ש״ח, נרשמה כחלקן בגידול בהתחייבויות. בפועל מדובר בסבסוד צולב: חלק מעלות ביטוח החובה של האופנועים נכנס לתוצאות של כל החברות, ומשם, בעקיפין, לתמחור של כלל המבוטחים בענף.
הפער ניכר גם ברמת השוק כולו. לפי הדוח, ב־2023 היו הפרמיות והדמים של הפול כ־8.7% מכלל הפרמיות והדמים בענף רכב חובה, אבל התביעות ששולמו בו, כולל השינוי בתביעות התלויות, היו כ־12.6% מהתביעות בענף. ב־2022 היו הנתונים 7.7% ו־14.0%.
מה זה אומר לנפגעים
לנפגע תאונת דרכים ההפסדים של הפול לא משנים את הזכויות. הכיסוי לפי הפוליסה התקנית בביטוח חובה, שחלה גם בפול, «חופף עקרונית» לאחריות הנוהג לפי חוק הפיצויים לנפגעי תאונות דרכים, והוא לא מוגבל בסכום ביטוח, אלא רק בתקרות שקובע החוק. רוכב אופנוע שנפגע תובע את מבטח החובה של האופנוע, ובמקרים רבים זה הפול.
מאחורי הקלעים יש מנגנון שקובע מי בסוף משלם. כשבתאונה מעורבים אופנוע ורכב אחר, המבטחים של הרכב האחר משלמים לפול חלק מהפיצויים על נזקי הגוף. בתאונות שאירעו מ־1 ביוני 2008 החלק הזה הוא 75%, במקום 50% קודם לכן. הדוח מציין שלשינוי הזה «השפעה מהותית על הקטנת הפסדי המאגר». יש גם מקרי מעורבות שאינם נכנסים להגדרה, ובהם השיבוב לא חל.
עוד נתון מהדוח: 59% מפוליסות האופנועים בחשיפה ב־2024 נרכשו עם השתתפות עצמית, לעומת 57% ב־2023. מדובר במסלול שבו המבוטח נושא בחלק מהנזק, ותמורת זה מקבל הנחה של 30% בפרמיה. העתודות של הפול לתשלום תביעות עתידיות הגיעו בסוף 2024 לכ־4.0 מיליארד ש״ח. זה מזכיר שתביעות נזקי גוף מתבררות שנים אחרי התאונה.
ומה צפוי
מ־1 בינואר 2025, לפי חוזר ביטוח 2024-1-10, הוזל ביטוח האופנועים בפול בממוצע בכ־8%, והרכב הפרטי בבעלות פרטית התייקר בכ־4%. באותו מועד עלה שיעור ההתחשבנות בין הפול לבין המוסד לביטוח לאומי מ־10% ל־10.95% מדמי הביטוח. הפול עצמו צופה בדוח «המשך מגמת הגידול בחומרה של התביעות», ומעריך שאם התעריף לרכב פרטי ימשיך להיות תחרותי, מספר הפוליסות לרכב פרטי ימשיך לגדול, ואיתו גם ההפסדים.
במילים אחרות, מנגנון ביטוח החובה לאופנועים בישראל עומד על שלושה דברים: תעריף שהמדינה קובעת, השתתפות של כל חברות הביטוח בהפסד, וחלוקת נטל עם מבטחי הרכב האחר בתאונות משותפות. התוצאה היא שהרוכבים מבוטחים, הנפגעים מקבלים פיצוי מלא לפי החוק, ומי שמממן את הפער הם המבוטחים ומבטחי החובה כולם.
לקריאה נוספת: נתוני ההרוגים בתאונות דרכים ב־2025, ופסק דין על תביעת רוכב אופנוע נגד הפול.
מקור: הדוח התקופתי של הפול לשנת 2024, המאגר הישראלי לביטוח רכב שיורי («הפול») בע״מ, כולל הדוחות הכספיים המבוקרים לשנים 2022–2024 (באור 3) ופרקי תיאור עסקי התאגיד. היחסים, השינויים באחוזים וההפסד לאופנוע הם חישובים של מערכת חדשות נזיקין על בסיס נתוני הדוח.